年金の平均受給額はいくら?
老後に備えて知っておくべき基礎知識
公開日:2025/12/11
50歳を超えると老後の生活資金のことを考えるようになり、年金だけに頼るのは難しいと不安を感じている人も多いのではないでしょうか?
まずは将来受け取る年金の平均値を参考にし、ご自身や配偶者の受給する年金の見込み額を把握して、生活設計を考えることが大切です。
ここでは、受給する年金の平均額を把握し、年金制度や老後の資産形成の方法について解説しています。
必要な準備を確認し、次の行動に踏み出しましょう。
年金の平均受給額
老後の生活資金を考える際にベースになるのが老齢年金です。老齢年金は、「国民年金」と「厚生年金」の2つに分けられ、職業などによって加入する年金が異なります。
国民年金や厚生年金の平均受給額が分かれば老後の生活資金をイメージしやすくなります。
受給する年金の平均額について、夫婦の働き方や、年金受給者の年齢別年金受給額の視点もふまえて確認してみましょう。
老齢基礎年金の平均額
国民年金から老齢給付として支給されるのが老齢基礎年金です。国民年金は、日本に居住する20歳以上60歳未満の全ての人が加入することが義務付けられています。
老齢基礎年金は、国民年金の第1号被保険者である自営業者や学生、第3号被保険者である専業主婦などが受給します。
令和5年度末の老齢基礎年金の平均額(月額)は次の通りです。
| 老齢基礎年金の平均額(月額) |
全体平均 | 57,584円 |
男性平均 | 59,965円 |
女性平均 | 55,777円 |
老齢厚生年金の平均額
厚生年金から老齢給付として支給されるのが老齢厚生年金です。厚生年金の加入者である企業などに勤務する人や公務員が受給します。
令和5年度末の老齢厚生年金の平均額(月額)は次のとおりです。
なお、第二号被保険者の年金は国民年金(基礎年金)と厚生年金の2階建てで構成されているため、以下の平均額は基礎年金を含んだ数字になっております。
| 老齢厚生年金の平均額(月額) |
全体平均 | 146,429円 |
男性平均 | 166,606円 |
女性平均 | 107,200円 |
夫婦の働き方別年金受給額例
(公財)生命保険文化センターの調査によると、夫婦2人で老後生活を送る際に、必要と考える「最低日常生活費」は月額で平均23.2万円です。
また、「最低日常生活費」と「ゆとりのための上乗せ額」を合計した「ゆとりある老後生活費」は月額で平均37.9万円となっています。
老後の楽しみ方は、旅行やレジャー、趣味などさまざまですが、まずは自分がどのような老後生活を送りたいのかを考えて、何にどのくらいのお金をかけるのか、ライフプランをつくることが大切です。
そして年金の受給額、貯蓄、年金以外の収入を合計して比較し、不足する分については自助努力により補う必要があります。先ほどの老齢基礎年金の平均額と老齢厚生年金の平均額をもとにして、夫婦の働き方別に年金受給額の例を示すと次のようになります。
| 夫婦の働き方別年金受給額例 |
共に厚生年金受給の夫婦 | 約27.3万円 |
厚生年金+国民年金の夫婦 | 約22.1万円 |
共に国民年金の夫婦 | 約11.4万円 |
年齢別年金受給額
厚生労働省の調査によれば、年金受給者について、年齢別に年金の受給額を見ると、年齢が若いほど受給額が少なくなっていることが分かります。
本人の年齢 | 公的年金額(平均年額) |
65歳以上 70歳未満 | 144.4万円 |
70歳以上 75歳未満 | 146.5万円 |
75歳以上 80歳未満 | 148.9万円 |
80歳以上 85歳未満 | 157.3万円 |
85歳以上 90歳未満 | 165.4万円 |
90歳以上 | 164.9万円 |
参考:厚生労働省「2022(令和4)年度 年金制度基礎調査」
物価の上昇が続いており、賃金の増加はあるものの、以前にも増して生活は苦しくなっているのが実態です。年金受給者でも働いている人が多くなってきていますが、現役の頃のようには収入を得られず、年々老後の生活は厳しくなってきているといえます。
年金は老後生活を経済的に支えるためのベースとなりますが、老後の生活資金を年金のみに頼るのは、困難な状況にあると考える人も少なくないでしょう。
特に年金受給者の年齢が若いほど受給額が少ないという現状からすれば、これから生活していくために必要となる老後の生活資金は多くなるため、自助努力による備えは必要不可欠といえます。
年金の仕組み
国の年金制度は、日本に居住する全ての20歳以上60歳未満の人が加入する「国民年金(基礎年金)」と、企業などに勤務している人や公務員の人が加入する「厚生年金」の2階建てになっています。
現役世代が保険料を支払い、その保険料を財源として高齢者世代に年金を給付するという世代間扶養の仕組みです。
なお、老齢年金の上乗せとなる3階部分として、企業が任意で設立し社員が加入する企業年金や、自営業者などが任意で加入できる国民年金基金、iDeCo(個人型確定拠出年金)などの個人型年金があります。
国民年金
国民年金(基礎年金)は、日本に居住する20歳以上60歳未満のすべての人が加入します。国民年金から老齢給付として受給できるのが老齢基礎年金です。
納付する保険料は一律で、2025(令和7)年度は月額17,510円です。
年金支給開始年齢は65歳で、保険料を納付した期間に応じて支給額が決まります。2025(令和7)年度の場合、20歳から60歳までの40年間すべて保険料を納付していれば、月額約6.9万円を受給できます。
なお、年金の支給開始時期の変更も可能です。
60歳から65歳になるまでの間で、支給開始時期を繰り上げて受給すること繰上げ受給や、66歳から75歳までの間で、老齢基礎年金の支給開始時期を繰下げる繰下げ受給です。
ただし、繰上げ受給の場合、請求をした時期に応じて年金額が減額され、受給額は減額されたまま一生涯かわらないため注意しましょう。
一方、繰下げ受給の場合は、請求をした時点に応じて年金の受給額は増額されます。
また、国民年金には、学生の時や失業、所得が低いなどの理由で保険料を納めることが難しい人に対しては、保険料の納付を一時的に猶予したり、納付を免除したりする制度があります。
参考:日本年金機構「国民年金」
厚生年金
厚生年金は、企業などに勤務している人や公務員の人が加入する年金で、老齢基礎年金に加えて年金を受給できます。
納付する保険料は月ごとの給料に対して定率となっており、実際に納付する額は人により異なります。また、保険料は労使折半となっており、事業主が保険料の半額を負担しています。
そのため実際の保険料納付額は、給与明細などに記載されている金額の倍額です。
厚生年金の従来の支給開始年齢は60歳でしたが、段階的に引き上げられ、2025(令和7)年度(女性は2030(令和12)年度)には65歳になります。
また、厚生年金も国民年金と同様に、支給開始時期を繰り上げたり、繰り下げたりすることができます。
この場合、繰上げ受給すると年金額が減額されて、そのまま一生涯受給額が変わらないこと、繰下げ受給をすると年金額が増額されることも国民年金と同様です。
老齢厚生年金の支給額は、納付した保険料と加入期間に応じて計算されます。そのため、収入の差によって受給額は異なります。
自分の年金額を把握する方法
自分が受給できる年金額を把握する方法として代表的なものが「ねんきん定期便」と「ねんきんネット」です。
「ねんきん定期便」および「ねんきんネット」は、いずれも日本年金機構が提供しています。それぞれの概要と自分の年金額を把握する方法について確認してみましょう。
ねんきん定期便
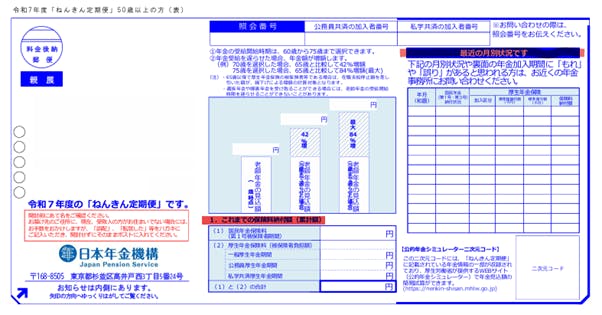
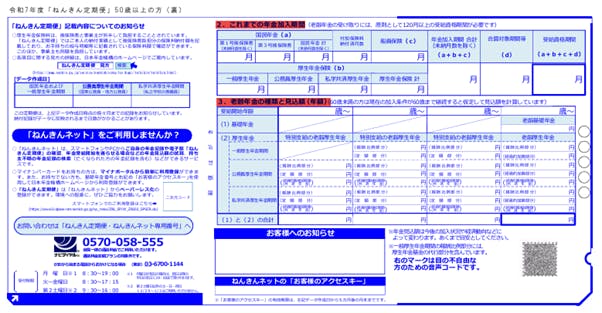
ねんきん定期便は、年金制度への理解を深めてもらうことなどを目的として、毎年誕生月に送付されます。ねんきん定期便には、ご自身の年金記録が記載されています。なお、年齢によって形式や記載されている内容が異なります。
区分 | 送付形式 | 通知内容 |
50歳未満 (35歳、45歳以外) | ハガキ※ | 保険料納付額 月別状況(直近13月) 年金加入期間 これまでの加入実績に応じた年金額 |
50歳以上 (59歳以外) | ハガキ※ | 保険料納付額 月別状況(直近13月) 年金加入期間 老齢年金の種類と見込額 |
受給者 (直近1年間に被保険者期間がある場合) | ハガキ※ | 月別状況(直近13月) 保険料納付額 年金加入期間 |
35歳、45歳 | 封書※ | 保険料納付額 年金加入期間 これまでの加入実績に応じた年金額 これまでの年金加入履歴 月別状況(全期間) |
59歳 | 封書※ | 保険料納付額 年金加入期間 老齢年金の種類と見込額 年金加入履歴 月別状況(全期間) |
※視覚障害により障害年金などを受給している人に対しては、点字を付した封筒に入れて送付されます。
50歳以上になると、ハガキの表面に65歳から受け取る見込年金額が記載されるようになります。
ねんきんネット
ねんきんネットは、年金記録の確認、年金見込額の試算、通知書の閲覧など、年金情報の確認や年金に関する各種手続きが行えるサービスです。24時間、スマートフォンやパソコンから利用できます。
将来受け取る老齢年金の見込額の試算が可能で、「かんたん試算」と「詳細な条件で試算」の2つから選択します。
「かんたん試算」の場合、現在と同じ条件で60歳まで年金制度に加入し続けるという条件を自動設定して、素早く見込額を試算可能です。
「詳細な条件で試算」の場合には、今後の加入制度、収入および期間、受給開始年齢、国民年金保険料を納付・後払い(追納)した場合について入力します。詳細な条件を入力できれば、「かんたん試算」よりもより具体的な見込額を把握できます。
なお、あくまでも試算による見込額であり、年金額は賃金や物価などの変動に応じて、毎年見直しが行われるため、将来受給する年金額とは異なる場合がある点に注意が必要です。
利用にあたっては、ねんきんネットへの登録が必要になります。登録方法は以下の2つです。
●マイナポータルとの連携
●ユーザIDの取得
年金受給額を増やす方法
年金の受給額は、加入している年金や保険料納付額、加入期間などによって決まります。
ここでは年金受給額を増やす方法として「繰下げ受給」「任意加入や追納」「雇用の延長」「付加保険料の納付」の4つをご紹介します。
繰下げ受給
老齢基礎年金および老齢厚生年金の支給開始年齢は65歳となっていますが、65歳で受け取りを開始せずに、66歳以後最高75歳までの間で繰り下げて増額した年金を受給できます。
繰り下げた期間によって年金受給額が増額され、その増額率は一生涯変わりません。
繰り下げをした場合の加算額は、老齢基礎年金の額および老齢厚生年金の額に以下の増額率を使って計算します。
増額率(最大84%)=0.7%×65歳に達した月から繰下げ申出月の前月までの月数
繰下げ増額率早見表
請求時の年齢 | 割合 |
66歳 | 8.4% |
67歳 | 16.8% |
68歳 | 25.2% |
69歳 | 33.6% |
70歳 | 42.0% |
71歳 | 50.4% |
72歳 | 58.8% |
73歳 | 67.2% |
74歳 | 75.6% |
75歳 | 84.0% |
〈注〉昭和27年4月1日以前生まれの人(または平成29年3月31日以前に老齢基礎(厚生)年金を受け取る権利が発生している人)は、繰下げの上限年齢が70歳(権利が発生してから5年後)までとなりますので、増額率は最大で42%となります。
なお、老齢基礎年金と老齢厚生年金を別々に繰下げて受給することもできます。
繰下げ受給を希望する場合は、66歳以後で繰下げ受給を希望する時期に手続きを行います。
手続きを行った時点で増額率が決まるため、手続きをする時期を検討しましょう。
任意加入や追納
国民年金については、任意加入や追納ができ、これによって将来受給する年金を増額ができます。
●任意加入
60歳までに老齢基礎年金の受給資格を満たしていなかったり、40年の保険料納付済期間がないために、老齢基礎年金を満額受給できない場合などで年金の増額を希望する時は、60歳以降でも国民年金に任意加入できます。
以下の全ての条件を満たす人が任意加入できます。
〈任意加入の条件〉
①日本国内に住所を有する60歳以上65歳未満の人
②老齢基礎年金の繰上げ支給を受けていない人
③20歳以上60歳未満までの保険料の納付月数が480月(40年)未満の人
④厚生年金保険、共済組合等に加入していない人
●追納
追納とは国民年金保険料の免除、納付猶予、学生納付特例を受けた人が、その後、経済的に納付が可能になった時などに、本人の申し出により、免除や猶予された保険料の全部または一部を納付し、将来の老齢基礎年金の年金額を増やせる制度です。
追納が承認された月の前10年以内の免除等期間について追納が可能です。なお、追納した保険料は社会保険料控除の対象となります。
雇用の延長
定年後も働き、納付する年金保険料を増やすことで、年金の受給額を増額できます。
厚生年金には70歳まで加入できます。
厚生年金の受給額は、厚生年金に加入していた時の給与や賞与の金額に、所定の乗数と加入期間の月数をかけて計算します。そのため長く働いて加入期間を延ばすほど年金の受給額を増やせます。
一方で、老齢厚生年金を受給しながら働いている場合、労働収入が多いと受け取っている年金の受給額が減額される可能性があるので注意が必要です。
受給している老齢厚生年金の基本月額と総報酬月額相当額※1の合計額が51万円を超えている場合には、年金額の一部または全額が支給停止となります。
※1 総報酬月額相当額
(その月の標準報酬月額)+(その月以前1年間の標準賞与額の合計)÷12
60歳以降に老齢厚生年金を受け取りながら働く場合に年金額が調整される仕組みを在職老齢年金といいます。在職老齢年金による調整後の年金支給月額は以下のように計算します。
基本月額 -(基本月額 + 総報酬月額相当額 - 51万円※2) ÷ 2
なお、支給停止期間は、基本月額と総報酬月額相当額の合計額が51万円※2を超えている期間です。
※2 2025(令和7)年度の支給停止調整額
付加保険料の納付
国民年金の定額保険料(2025(令和7)年度は月額17,510円)に上乗せして月額400円の付加保険料を納付することで、将来の老齢基礎年金の受給額を増やせます。
付加保険料を納付できるのは以下の人です。
・国民年金第1号被保険者(自営業者、学生、無職など)
・65歳未満の任意加入被保険者
付加保険料を納付したい時は、国民年金付加保険料納付申出書を市役所、町村役場、近くの年金事務所に提出します。
老齢基礎年金を受給する時に加算される付加年金額(年額)は、200円×付加保険料を納付した月数で計算されます。
2年以上受け取ると、納付した付加保険料以上の年金を受け取れます。
例:20歳から60歳までの40年間、付加保険料を納付した場合の年金額
付加年金額として老齢基礎年金に加算される額:
200円×480月(40年)=96,000円(年額)
受け取る年金額:
831,700円※+96,000円=927,700円(年額)
※毎月の国民年金の定額保険料(2025(令和7)年度は月額17,510円)を40年間納付した場合の老齢基礎年金額
年金以外で老後に備える方法
年金は老後の生活資金のベースになるものですが、物価の上昇や実質的な年金受給額の縮小を考えると、自助努力が必要です。
年金以外で老後に備えるための自助努力の方法として、「iDeCo」「NISA」「変額保険」の3つをご紹介します。
iDeCo
iDeCo(イデコ 個人型確定拠出年金)とは、自分が拠出した掛金を自分で運用し、資産を形成する、確定拠出年金法に基づいて実施されている私的年金制度です。掛金は65歳になるまで拠出でき、60歳以降に老齢給付金を受給できます。
自分で設定した掛金額を拠出し、自分で選んだ運用商品で掛金を運用して、60歳以降に年金として受給するというのが大まかなイメージです。
受給額は拠出した掛金の合計額や運用成績によって異なります。
掛金、運用益、給付を受け取る際に 税制上の優遇措置が設けられている点が大きなメリットです。
ただし、以下の点に注意が必要です。
●原則として60歳になるまでは受給できない
●給付額は運用成績により変動し、損失が発生することもある
●手数料がかかる
メリットと注意点を把握して、有効に活用しましょう。
NISA
NISA(ニーサ 少額投資非課税制度)は、少額からの投資を行う人のために2014年1月にスタートしました。
通常、株式や投資信託などの金融商品に投資し、これらを売却して得た利益や運用中に受け取った配当金や分配金には約20%の税金がかかりますが、NISA口座で投資した金融商品から得られる利益は非課税です。
「成長投資枠」と「つみたて投資枠」があり、合計で総額1,800万円まで非課税で運用可能です。
また、NISAはiDeCoと異なり、受け取るタイミングを任意に設定できます。
ただし運用状況によっては損失となる場合があること、金融機関によって取扱金融商品や各種手数料が異なることに注意が必要です。
変額保険
変額保険とは、死亡保障を確保しながら、将来のために資産形成ができる保険です。
満期保険金や解約時払いもどし金は運用実績により変動しますが、死亡保険金は最低保証付きで、運用により増額することはあっても、最低保証を下回ることはありません。
年金額を知って将来に備えよう
受給する年金の平均値が分かれば、老後の生活資金をイメージしやすくなります。
自分が受給できる年金額の目安は「ねんきん定期便」や「ねんきんネット」で把握できます。
自分に必要な老後の生活資金と年金受給額との差額を埋めるには、繰下げ受給や雇用の延長などで受給額を増やしたり、iDeCo、NISA、変額保険を活用する方法が考えられます。
老後の生活資金づくりに不安があり、年金制度や資産形成の方法についてもっと知りたいという人は、専門家への相談も視野に入れて準備をはじめましょう。
■ライター・監修者情報
名前:西海 重尚(にしうみ しげひさ)
保有資格:CFP🄬認定者、1級ファイナンシャル・プランニング技能士、公的保険アドバイザー、終活アドバイザー、2級DCプランナー
経歴:慶應義塾大学 経済学部卒。大手損害保険会社、生命保険会社、日本FP協会認定教育機関を経てFPとして独立。生命保険、損害保険、相続に強いFPとして活動中。
名前:安田亮(やすだりょう)
保有資格:公認会計士、税理士、1級ファイナンシャル・プランニング技能士
経歴:公認会計士試験合格後、大手監査法人に勤務し、その後、東証一部上場企業に転職。連結決算・連結納税・税務調査対応などを経験し、2018年に神戸市中央区で独立開業。
またFP資格も有しており、自ら株式投資や各種節税も行ない、企業会計から個人資産の運用まで幅広い相談を受けている。
AXA-A2-2511-0781/9LJ
- HOME>
- 保険選びのお役立ちコラム>
- 年金の平均受給額はいくら?老後に備えて知っておくべき基礎知識