公開日:2026/08/28
ライフプランの作成方法|ライフプランシミュレーションを行うメリットとは?
将来のお金について不安を感じた時、有効なのが「ライフプランニング」です。
ライフプランニングを行うことで、今後いつどんなライフイベントが発生するのか、その際にいくらお金が必要になるのかを整理でき、見通しを立てやすくなります。
この記事では、ライフプランニングとはどのようなものか、ライフプランシミュレーションの意義やメリット、ライフプランの作成方法と併せて解説します。
ライフプランニングとは?
ライフプランニングとは、ライフプラン(人生設計)について具体的に考え、将来に向けた計画を立てることを指します。
ライフプランは、子どもの誕生や住宅購入など今後起こり得るライフイベントや、将来実現したい理想の暮らしを整理したもので、「人生の設計図」ともいえます。
人生には進学や就職、リタイアなどさまざまな節目があり、まとまった資金が必要になることもあります。
ライフプランニングでは、いつ頃どの程度の資金が必要になるのか、また、その時点までにどれくらいの資金準備が可能かを整理し、実現に向けた資金計画(マネーライフプラン)を立てるのが基本です。
将来のお金の流れを整理することで、資金が足りるのか、足りない場合はどの程度不足するのかが明確になり、必要な対策や行動を具体的に検討しやすくなります。
ライフプランシミュレーションを行うメリット
ライフプランを立て、将来のお金の流れをシミュレーションするメリットとして、以下のような点が挙げられます。
目標が明確になり、具体的な対策が講じやすくなる
家計の問題点が可視化される
金融知識が身に付き、漠然とした不安を解消できる
保障の過不足を抑えられる
それぞれ詳しく見ていきましょう。
目標が明確になり、具体的な対策が講じやすくなる
ライフプランニングでは、将来の理想の暮らしとそれに必要になる金額を明確にします。「3年後にマイホームを購入したい」「定年退職までに2,000万円貯めたい」など、目標となる金額や期限が定まれば、今からいくらずつ準備していけば間に合うのか逆算できます。
目標達成のために何を・いつ・どれくらい行えば良いのかが明確になるので、やみくもに頑張るよりも計画的に取り組みやすく、モチベーションの維持もしやすいでしょう。
また、必要な資金や時期を把握しておくと、今後に向けた資産形成の方法や、もしもの時に備えるための保障の金額を検討する際の判断材料として活用できます。
家計の問題点が可視化される
「家計管理」というと、1ヶ月~1年単位で収支のバランスを確認するイメージがあるかもしれません。しかし、ライフプランシミュレーションでは、数年~数十年先までを見据えた長期的な資金計画を立てるのが一般的です。
目先の収支だけではなく、老後まで含めた収支や貯蓄の推移を把握できるため、「子どもの大学進学時に資金不足になりそう」「特定の時期に支出が集中する」など、これまで意識していなかった家計の問題点が見えてくることがあります。
どの時期にいくら足りなくなる可能性があるのか、早めに知っておくことで、余裕をもって対策しやすくなります。
金融知識が身に付き、漠然とした不安を解消できる
ライフプランがない状態だと、「なんとなく不安だから保険に入っておく」「とりあえず貯金する」など、漠然とした不安を抱えたまま、正しいか分からない対策を取ってしまいがちです。
どんな時にいくら必要になるか分からない状態では、どれだけお金を持っていても安心することができません。
ライフプランシミュレーションを行い、正しい金融知識を身に付けることで、将来起こりうるリスクや必要になるお金を具体的に把握できるようになります。
例えば、万が一入院した場合にいくらかかるのか、いくらもらえるのかが分かれば、「不足する金額はこれくらいだから、それを補うために入院日額○万円・手術給付金○万円の医療保険に入ろう」などと判断できます。
また、大黒柱に万が一のことがあった場合に、「子の独立まで毎月○万円の生活費・教育費が不足する」と分かれば、不足分程度の死亡保障があれば安心と分かるでしょう。
保障の過不足を抑えられる
保険などの保障は、「なんとなく」「周りの人が入っているから」といった理由で選ぶと、必要以上に手厚くなって保険料の支払いが大変になったり、本当に必要な保障が不足したりすることがあります。
ライフプランシミュレーションを行って、将来の収支や公的保障の内容を把握しておくことで、どの時期にどれくらいの保障が必要なのか考えやすくなります。
目標やゴールから逆算して、不足が見込まれる部分を明確にしましょう。その上で、不足分を補う形で保障を準備するようにすると、過不足が少なくバランスの良い備えにつながります。
ライフプランの作成方法
ライフプランを作成したいと思ったらどのように進めていけばいいのか、順を追って見ていきましょう。
手順①将来想定されるイベントを書き出す
まずは、今後の人生において想定されるイベント(ライフイベント)を書き出します。
例えば結婚、出産、住宅や車の購入、子の進学、退職など、大きな資金が必要となるものや起こる可能性が高いものを中心に考えていきましょう。将来やりたいことや理想の暮らし方・働き方などあれば書き添えておきます。
また、おおまかでも良いので、それぞれのイベントが発生する時期(「20××年頃」など)も併せて記入しておくと、この後の工程で役立ちます。
頭の中で考えるだけでなく、紙や表に書き出して整理するのもポイントです。どのようなイベントがどれくらいありそうなのか一覧で確認できるようになり、より将来を具体的にイメージしやすくなります。
手順②それぞれのイベントにいくら必要か書き込む
続いて、手順①で書き出したイベント1つ1つについて、必要な金額を書き加えていきます。できるだけ具体的にイメージして、いくらかかるのか調べてみるのがポイントです。
例えば子どもの進学費用は、大学に進むのか、私立か公立かなど、進路によって大きく変わってきます。住宅購入についても、どんな家をどのエリアで買うのかなど、条件次第で金額はさまざまです。
特に、人生の三大資金といわれる「教育資金」「住宅購入資金」「老後資金」は大きな金額が動きやすく、ライフプランに影響する可能性が高くなります。よりイメージを膨らませて、理想を叶えるためにはいくらくらい必要なのか確認してみましょう。
手順③もらえるお金を書き加える
「必要な金額=自分で用意する金額」とは限りません。例えば老後なら、年金や退職金を受け取れる可能性があります。社会保障(国からもらえるお金)や企業保障(勤務先からもらえるお金)、親族からの贈与など、もらえるお金も書き加えていきましょう。
例えば、子どもが生まれた時には育児休業給付金や児童手当、高額な医療費を支払った時には高額療養費などの支給対象になる可能性があります。
もらえるお金は個人差が大きいのが特徴です。自分の場合はどうなのか、国や自治体の制度、会社の就業規則などを確認してみましょう。人によっては「想定よりも多く受け取れそうだ」と安心につながる場合もあるでしょう。
手順④現状の収支を明確にする
次に、現時点での家計の状況を整理していきます。これによって「今どれくらい余裕があるのか」「将来に向けてどれくらいのペースで資金準備を進められそうか」などが分かります。
具体的には、毎月の収入や支出、資産や負債はそれぞれいくらなのか確認しましょう。
収入は手取り収入をベースに考え、支出は毎月の固定費(家賃や保険料など)・変動費(食費や娯楽費など)・1年に1回~数回発生する特別な支出の3つに分けて整理すると分かりやすくなります。
資産には、預貯金や株式・投資信託、貯蓄型の保険などの金融資産や住宅などの実物資産が含まれます。負債とは、住宅ローンやカードローン、奨学金など返済が必要なものを指します。
それぞれ一覧にまとめておくと、家計の全体像を把握しやすくなり、家族との情報共有や今後の見直しにも活用しやすくなります。
手順⑤キャッシュフロー表に落とし込む
手順①~④まで進めたら、最後に、ここまでに書き出したさまざまな情報を1つの表にまとめます。一般的には「キャッシュフロー表」や「ライフプラン表」と呼ばれているもので、表計算ソフトなどを使って作成することができます。
キャッシュフロー表には、各イベントの時期や金額、年単位の具体的な収支などを記載します。100歳もしくは平均寿命程度までを見据えた、長期間のお金の流れが分かる表を作成してみましょう。
完成したキャッシュフロー表を分析することで、いつどのタイミングでいくらお金が必要になるのか、そのタイミングでの貯蓄額はいくらか、資金不足になりそうな時期があるかなどを具体的に把握できます。
無料のシミュレーションツールを活用する方法も
自分でキャッシュフロー表を作成するのが難しい場合は、無料で活用できるシミュレーションツールを使ってみるという方法もあります。
例えば、金融庁の公式サイトには、誰でも利用できる「ライフプランシミュレーター」というページがあります。いくつかの質問に答えていくと、将来の貯蓄残高の推移がグラフと共に確認できる仕組みです。
無料のシミュレーションツールは自身の状況を細かく入力することができない場合もありますが、手軽におおまかな分析ができる点がメリットです。
ライフプランを作成する場合の注意点
ライフプランを作成する際に知っておきたい注意点もあります。ポイントは次の通りです。
具体的な目標を設定する
家族と目標を共有する
現実的かつ継続可能な資金計画を立てる
ライフプランを基に家計を改善し、定期的に見直しをする
専門家に相談する
それぞれ見ていきましょう。
具体的な目標を設定する
ライフプランを作成する際は、できるだけ具体的に考えることが大切です。「将来に備えたい」「お金に余裕を持ちたい」といった抽象的な目標だけでは、実際に何をすればいいのかが見えにくくなります。
いつ・何を・どんな風にしたいのかイメージを膨らませて、「○年後に○○万円」など具体的な数字に落とし込めるような目標を立てるのがおすすめです。
家族と目標を共有する
家族がいる場合は、ぜひライフプランの内容や目標を家族と共有しましょう。夫婦間や親子間で家計管理や資金準備に対する意識が揃いやすくなるため、実現できる可能性がより高まります。
また、日頃から将来の暮らしやお金に関わる情報を共有したり価値観をすり合わせたりしておくことで、すれ違いによるトラブルを防ぐことにもつながります。
共通の目標に向けて、1人で抱え込むのではなく、家族みんなで協力しながら進めていきましょう。
現実的かつ継続可能な資金計画を立てる
ライフプランを意識するあまり、無理のある資金計画を立ててしまうケースも少なくありません。例えば「毎月収入の半分を貯蓄に回す」といった計画は、短期間であれば可能でも、長期的には続かない可能性があります。
あまりに高い目標を立てると、達成が難しくなり挫折しやすくなります。難し過ぎず、現実的で継続可能な目標を立てるのが理想です。現状の収支を踏まえた上で、無理のないペースを意識しましょう。
ライフプランを基に家計を改善し、定期的に見直しをする
ライフプランは「一度つくったらそれで終わり」ではありません。その後の行動もとても重要です。
ライフプランシミュレーションの結果、家計上の問題が見つかったら、対策や改善に取り組みましょう。資金不足になりそうな時期や金額が分かっている状態なら、有効な対策も見えてきやすく、積極的に取り組みやすくなります。
また、時間の経過と共にライフプランと現実の間にずれが生じる可能性もあります。そのため、ライフプランは定期的に見直し、現状に合わせて修正していくようにしましょう。
専門家に相談する
ライフプランを作成したり、それをもとに分析や対策を行ったりする中で、疑問や不安が出てくることもあるでしょう。そんな時は、FPなど専門家に相談してみるのも1つの方法です。
専門知識を持つ第三者の視点からアドバイスをもらうことで、自分では気付いていなかったリスクや改善点が見えてくることもあります。
全てを任せる必要はありませんが、判断材料の1つとして活用することで、より納得感のあるライフプランを考えやすくなります。
ライフプランニング事例と考えるべきポイント
最後に、具体的なライフプランニングの事例を見ていきましょう。考えるべきポイントと併せて解説します。
子の誕生を機に行うライフプランニング事例
子どもが生まれたら、教育資金の確保に向けてライフプランニングを行ってみましょう。
【教育資金を考える際のポイント】
私立か公立か
大学進学の有無
奨学金の利用
など
例えば幼稚園から大学まで全て公立の場合は約820万円程度、全て私立の場合は約2,300万円かかるといったデータがあります。特に大学進学時の入学金や授業料は年間で100万円以上になることもあり、特に負担が大きく、子どもが小さいころから計画的に準備しておきたいポイントです。
出典:日本政策金融公庫「教育にかかる費用はどのくらい?」
文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」
「奨学金を利用せずに済むよう、大学進学までに400万円を確保する」といった具体的な目標を立てると良いでしょう。
【ライフプラン例】
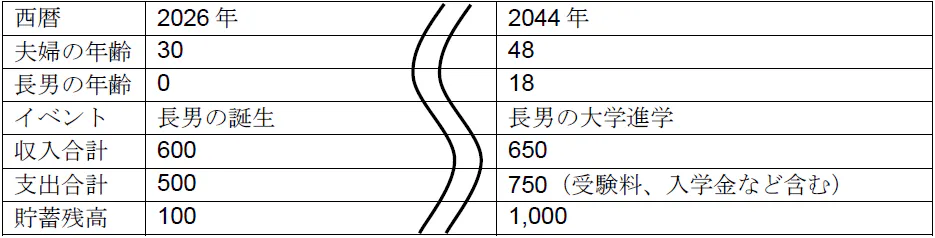
※2026~2044年の間の期間を省略
※こちらのライフプランは一例として筆者が作成したものです
住宅購入を機に行うライフプランニング事例
住宅購入は、人生の中でも特に大きな支出を伴う決断です。無理のない返済計画を立てるためにも、ライフプランニングを活用しましょう。
【住宅購入資金を考える際のポイント】
どこでどんな家に住みたいか
(マンションか戸建てか、新築か中古か、都心か郊外かなど)
頭金の有無や金額
住宅ローンの金利タイプ、借入額、返済期間
繰り上げ返済の有無や時期
など
ローンの組み方によっては、収入が減る定年退職後も返済が続くケースもあります。老後資金とのバランスも考えたいところです。
例えば「65歳までに住宅ローンを完済する」といった目標を設定すると、借入額や返済ペースを現実的に検討しやすくなります。
【ライフプラン例】
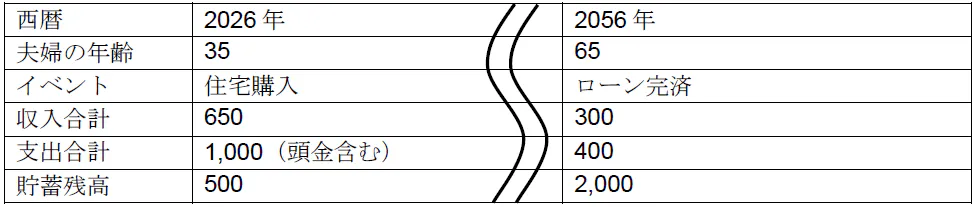
※2026~2056年の間は省略しております
※こちらのライフプランは一例として筆者が作成したものです
老後の資金計画を明確にするためのライフプランニング事例
老後資金は「まだ先の話」と感じやすいものですが、早めに見通しを立てておくことで、将来への不安を軽減しやすくなります。
【老後資金を考える際のポイント】
年金や退職金の見込み額
老後の生活費
リタイアする年齢
働き方(再雇用、短時間勤務など)
など
総務省の家計調査によると、高齢無職世帯(夫婦2人暮らし)の社会保障給付(年金など)による平均月収は約23万円、消費支出の月平均は約26万円となっています。年金だけで不足する分は、給与を得たり貯蓄を取り崩したりして補う必要があります。
年金や退職金の金額を確認した上で、例えば「65歳時点で2,000万円の貯蓄を確保する」といった目標を設定すると、見通しを立てやすくなります。
【ライフプラン例】
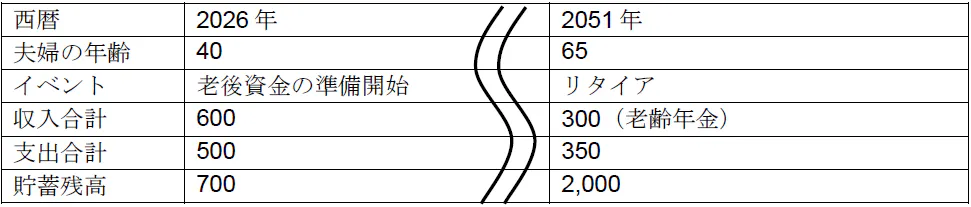
※2026~2051年の間は省略しております
※こちらのライフプランは一例として筆者が作成したものです
万が一を想定したライフプランニング事例
病気やケガで働けなくなった場合や亡くなってしまった場合など、万が一を想定して対策しておくと、家計への影響を抑えやすくなります。
【万が一を想定する際のポイント】
医療費の負担
社会保障などで受け取れるお金
家族の生活維持のために必要な金額(生活費や教育費)
など
例えば、働き盛りの時に大きな病気に見舞われたら、仕事を続けることが難しくなるかもしれません。そのような時には傷病手当金や障害年金、遺族年金といった社会保障制度を通して、お金が受け取れる可能性があります。
それらを踏まえた上で、治療費、自分や家族の生活費、子どもの教育費などをまかなえるのか考え、必要に応じて死亡保険や医療保険などを検討するとよいでしょう。
【ライフプラン例】
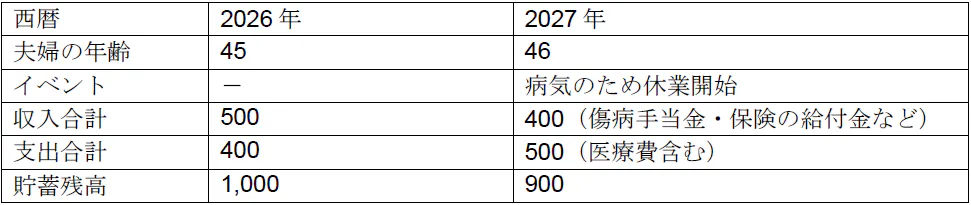
※こちらのライフプランは一例として筆者が作成したものです
具体的にライフプランを考えてみよう
適切にライフプランニングを行うと、いつ頃どれくらいお金が必要になるのか、それによって家計がどうなりそうか予測できます。問題点や深刻度が明らかになれば、対策も練りやすくなるでしょう。
将来への漠然とした不安を解消するためにも、ぜひ取り組んでみましょう。疑問や不安を感じたら、専門家に相談するという選択肢もあります。アクサ生命のライフマネジメント®もご活用下さい。
※ライフマネジメント®はアクサ生命保険株式会社の登録商標です。
オンライン/対面で相談したい方
パンフレットをお求めの方


■記事の監修者

名前:馬場 愛梨(ばば えり)
保有資格:AFP、証券外務員一種、貸金業務取扱主任者(資格試験合格)
経歴:ばばえりFP事務所代表。
関西学院大学商学部を卒業後、銀行・保険・不動産などお金にまつわる業界での勤務を経て、独立。
自身がかつて金銭面で苦労した経験から、むずかしいと思われて避けられがち、でも大切なお金の話を、ゆるくほぐしてお伝えするべく活動中。
これまでに1,000本以上の金融・マネー関連記事や解説コンテンツを執筆・監修。

名前:安田亮(やすだりょう)
保有資格:公認会計士、税理士、1級ファイナンシャル・プランニング技能士
経歴:公認会計士試験合格後、大手監査法人に勤務し、その後、東証一部上場企業に転職。連結決算・連結納税・税務調査対応などを経験し、2018年に神戸市中央区で独立開業。
またFP資格も有しており、自ら株式投資や各種節税も行ない、企業会計から個人資産の運用まで幅広い相談を受けている。
関連のおすすめコラム


AXA-A2-2608-0515/9LJ
- HOME>
- 保険選びのお役立ちコラム>
- ライフプランの作成方法|ライフプランシミュレーションを行うメリットとは?